IA verticale dans la finance du Golfe : traçabilité, contrôle et fin des workflows fragmentés
Le véritable goulot d’étranglement : des workflows fragmentés dans la finance réglementée
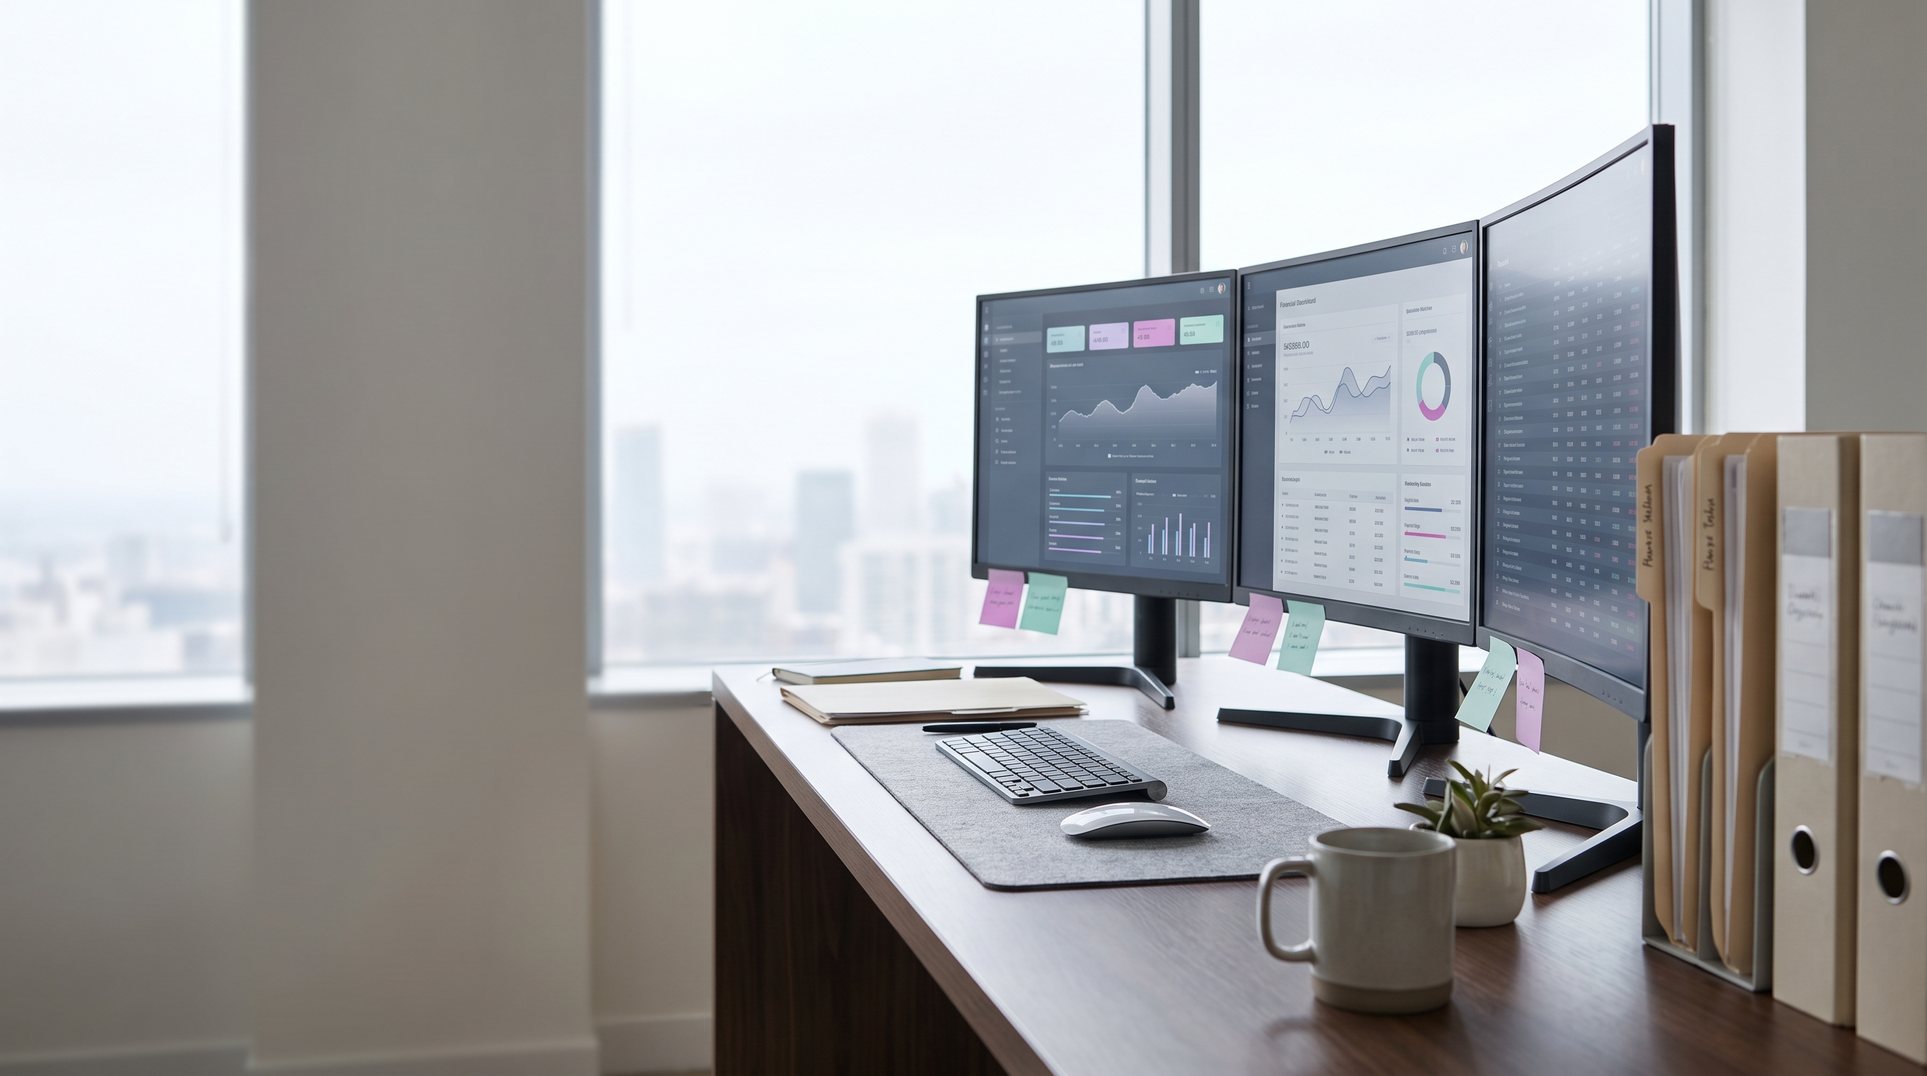
Un conseiller financier basé dans le Golfe gère trois écrans : informations client, données de portefeuille, journaux de conformité. Chaque système enregistre ses propres actions, mais l’ensemble du parcours client — onboarding, revue, reporting — dépend de vérifications manuelles et de transmissions successives. Cette fragmentation, et non le manque d’outils numériques, ralentit les opérations réglementées. Le paradoxe : chaque étape est consignée, mais le processus global reste morcelé.
IA verticale : des bots isolés aux processus orchestrés
L’automatisation traditionnelle en finance s’est traduite par des scripts ou bots gérant des tâches uniques — extraction de documents, routage de requêtes, vérification de règles. L’IA verticale transforme cela en formant des assistants sur les workflows, types de documents et langage de conformité propres à l’institution. Plutôt qu’une automatisation fragmentée, les assistants d’IA verticale se connectent désormais aux systèmes bancaires, CRM et de conformité, fusionnant les données dans un processus unifié.
Prenons l’onboarding client : là où auparavant des jours pouvaient être perdus à collecter des documents et effectuer des vérifications KYC manuelles, l’IA verticale peut assembler le dossier complet pour la revue du conseiller, réduisant parfois significativement les délais de traitement. Les gains de temps exacts dépendent de l’institution et du workflow. Les références publiées pour la région du Golfe restent limitées, mais les analystes du secteur et les pilotes récents d’automatisation indiquent que les tâches répétitives et basées sur des règles — telles que KYC, contrôles réglementaires et reporting initial — peuvent être réalisées plus rapidement, même si le degré d’amélioration varie selon le déploiement. Le rôle du conseiller évolue : d’assembleur de données à relecteur et décideur.
Conformité avec l’IA verticale : observabilité, supervision et enjeux réglementaires
Les préoccupations liées aux erreurs d’automatisation et aux manquements à la conformité ont renforcé les exigences de supervision dans les marchés réglementés. Dans le Golfe, chaque action automatisée doit être traçable et soumise à une revue humaine. Journaux d’audit, flux d’approbation et gestion des versions sont des attentes standard du secteur — il s’agit d’exigences opérationnelles, au-delà des garanties techniques. Par exemple, lorsqu’un assistant rédige un résumé de conformité, il ne peut être finalisé ou partagé sans l’approbation d’un conseiller. L’accès en écriture aux systèmes centraux est volontairement restreint. En août 2026, aucune documentation publique n’existe sur les standards techniques ou cadres d’audit pour l’IA dans la finance du Golfe. Cela signifie que les institutions doivent démontrer que chaque automatisation peut être tracée, revue et annulée si nécessaire. Les équipes d’audit interne de la région accordent une attention accrue à la possibilité de reconstituer chaque étape — automatisée ou manuelle — en cas d’enquête réglementaire. À titre de référence, la Dubai Financial Services Authority (DFSA) et l’Abu Dhabi Global Market (ADGM) exigent toutes deux que les entreprises réglementées maintiennent des pistes d’audit détaillées et démontrent leur résilience opérationnelle, y compris pour les processus pilotés par la technologie.
Intégration en pratique : ce qui change pour les équipes
L’impact devient visible lors de l’onboarding et de la préparation des revues clients. Auparavant, les nouveaux conseillers pouvaient attendre plusieurs jours pour accéder aux systèmes et rassembler les données. Avec l’orchestration par IA verticale, les assistants compilent les documents nécessaires et préparent un projet d'ordre du jour pour le premier rendez-vous client — en exploitant les données CRM, portefeuille et conformité dans un même workflow. Lors des revues de portefeuille, les assistants rassemblent les données internes et externes pour validation par le conseiller. Les nouveaux arrivants peuvent atteindre plus rapidement leur productivité, et la préparation peut gagner en cohérence selon la conception et l’implémentation du processus. Ces bénéfices reposent sur la capacité à inspecter, interrompre et documenter chaque étape automatisée pour la conformité. Au quotidien, les conseillers n’ont plus à ressaisir les données ; leur rôle se concentre sur la supervision, la gestion des exceptions et l’interaction directe avec le client. Toutefois, l’ampleur de ces améliorations dépend toujours de la conception locale des processus et de l’intégration avec les contrôles existants.
La position d’Amira sur ce sujet
Amira répond aux enjeux de traçabilité et de contrôle en se connectant aux systèmes existants et en orchestrant les processus sur plusieurs canaux, tout en maintenant par défaut des pistes d’audit, des approbations selon les rôles et une visibilité détaillée étape par étape. Chaque transmission à un humain inclut tout le contexte, afin qu’aucune information ne soit perdue lors de la transition. Les conseillers et équipes de conformité peuvent inspecter, interrompre ou documenter chaque automatisation, soutenant à la fois l’efficacité opérationnelle et la rigueur réglementaire. Pour voir comment cela fonctionne avec vos propres systèmes et processus de conformité, réservez une démonstration de 60 minutes ici.
Recevez Amira Weekly
L'IA dans le service client, depuis le Golfe – un email chaque vendredi. Pas de spam, désabonnement à tout moment.
En vous abonnant, vous acceptez notre politique de confidentialité.